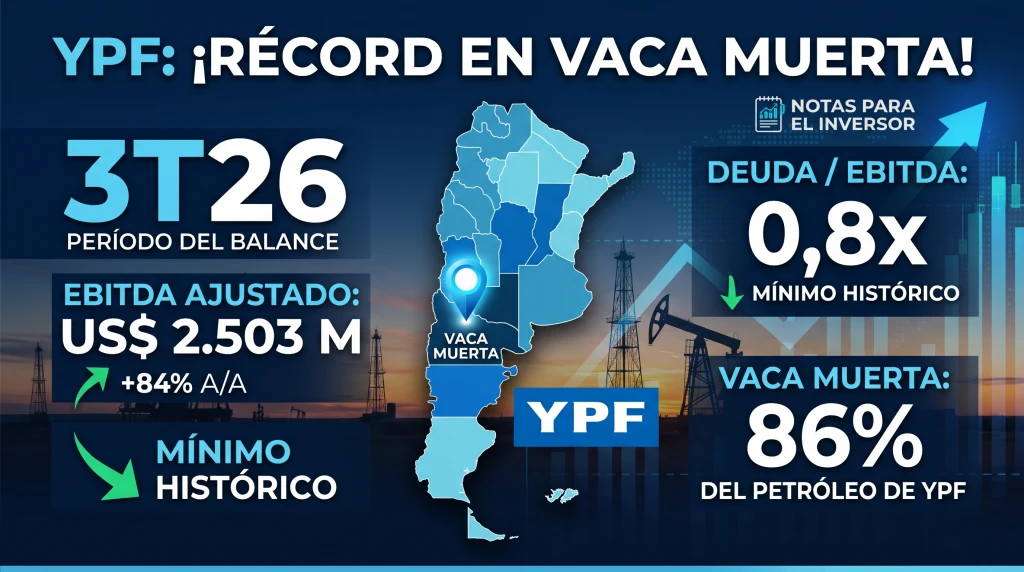
YPF 3T26: Balance Récord, Desapalancamiento Histórico a 0,8x y la Aceleración de Vaca Muerta
Por Juan Pablo Durany — Editor en Jefe de Notas para el Inversor
Publicado: 29 de octubre de 2026
YPF S.A. (BCBA: YPFD / NYSE: YPF) presentó sus estados financieros consolidados del tercer trimestre de 2026 (3T26). Pese a la normalización de los precios internacionales del petróleo crudo Brent, la compañía entregó el segundo mejor resultado operativo de su historia, apuntalado por la escala del no convencional (shale oil), la reducción estructural del costo de extracción (lifting cost) y una generación récord de flujo libre de caja (Free Cash Flow).
El balance confirma el éxito de la estrategia de asignación de capital centrada en Vaca Muerta y la salida acelerada de campos maduros convencionales (Proyecto Andes).
💡 Resumen Ejecutivo (Puntos Clave para Inversores)
-
EBITDA Ajustado Récord: Alcanzó los US$ 2.503 millones (+84% A/A, -11% T/T por valuación de inventarios y precios de refinados), con un margen EBITDA del 38%.
-
Apalancamiento en Mínimos de una Década: El ratio de deuda neta sobre EBITDA descendió a 0,8x (frente al 2,1x registrado en el 3T25), reduciendo la deuda neta a US$ 6.596 millones (-31% A/A).
-
Generación de Caja Insuperable: El Flujo de Caja Libre (FCF) totalizó US$ 901 millones, fortaleciendo la liquidez total a US$ 3.654 millones.
-
Dominio del Shale Oil: La producción no convencional promedió 224,1 kbbl/d (+32% A/A), representando el 86% del petróleo total de YPF.
-
Infraestructura Estratégica: El proyecto del oleoducto Vaca Muerta Sur (VMOS) alcanzó un avance físico del 85%, con horizonte de inicio de exportaciones para comienzos de 2027.
1. Resumen de Métricas Financieras Consolidadas
A pesar del sesgo bajista en las cotizaciones internacionales del Brent frente al 2T26, los ingresos consolidados se mantuvieron firmes gracias a la demanda estacional de gas natural en el mercado local y el incremento en el volumen exportado de refinados.
|
Métrica Financiera (US$ M) |
3T26 |
2T26 |
3T25 |
Var. T/T |
Var. A/A |
9M26 |
9M25 |
Var. A/A (9M) |
|
Ingresos Totales |
6.557 |
6.574 |
4.643 |
0% |
+41% |
18.077 |
13.892 |
+30% |
|
EBITDA Ajustado |
2.503 |
2.804 |
1.357 |
-11% |
+84% |
6.901 |
3.726 |
+85% |
|
Margen EBITDA Ajustado |
38% |
43% |
29% |
-5 p.p. |
+9 p.p. |
38% |
27% |
+11 p.p. |
|
Ganancia Neta |
1.196 |
1.205 |
(198) |
-1% |
N/A |
2.810 |
(150) |
N/A |
|
Inversiones (CAPEX) |
1.287 |
1.340 |
1.017 |
-4% |
+26% |
3.607 |
3.391 |
+6% |
|
Flujo de Caja Libre (FCF) |
901 |
824 |
(759) |
+9% |
N/A |
2.596 |
(2.081) |
N/A |
Análisis del Flujo de Fondos Libre (FCF)
El sólido flujo libre de caja de US$ 901 millones permitió a YPF autofinanciar la totalidad de sus inversiones operativas (US$ 1.287 M), cancelar intereses de deuda (US$ 278 M) y abonar impuesto a las ganancias (US$ 225 M). La caja se vio reforzada además por los cobros iniciales provenientes del programa de desinversión de activos no estratégicos (US$ 175 M por Metrogas y clústeres convencionales).
2. Deuda, Liquidez y Acceso al Mercado Internacional
El desapalancamiento balanceado de YPF constituye una de las mayores fortalezas del informe.
|
Estructura Financiera |
3T26 |
2T26 |
3T25 |
Var. T/T |
Var. A/A |
|
Deuda Bruta Total (US$ M) |
10.250 |
10.128 |
10.611 |
+1,2% |
-3,4% |
|
Caja y Equivalentes (US$ M) |
3.654 |
2.474 |
1.016 |
+47,7% |
+259,6% |
|
Deuda Neta (US$ M) |
6.596 |
7.654 |
9.595 |
-13,8% |
-31,3% |
|
Apalancamiento (Deuda Neta / EBITDA) |
0,81x |
1,09x |
2,10x |
-26% |
-62% |
Hitos de M&A y Gestión de Pasivos
-
Emisión Internacional Récord: En septiembre de 2026, YPF reabrió el mercado de capitales globales mediante la colocación de un bono a 9 años por US$ 1.200 millones a una tasa de 7,85%, logrando un spread mínimo récord de ~300 pb sobre Bonos del Tesoro de EE. UU.
-
Recompra de Vencimientos: La empresa utilizó US$ 531 millones para recomprar bonos internacionales con vencimientos en 2027 y 2029, despejando el perfil de vencimientos. La caja disponible actual cubre holgadamente 2,5 años de compromisos de deuda.
3. Métricas Operativas: Eficiencia en Vaca Muerta (Upstream)
La transición hacia una petrolera mayoritariamente no convencional avanza a paso firme.
Producción Shale Oil: Promedió 224,1 kbbl/d (+5% T/T; +32% A/A), encaminada hacia el objetivo anual de 215 kbbl/d promedio y el exit rate proyectado de 250 kbbl/d para diciembre de 2026.
-
Lifting Cost Consolidado: Se redujo a US$ 7,8/boe (-8% T/T; -12% A/A), reflejando la menor exposición a bloques convencionales.
-
Costo de Extracción Shale Oil Hub: Mantuvo niveles hipercompetitivos a nivel global de US$ 4,2/boe.
-
Eficiencia Operativa: Se alcanzaron promedios de 354 metros/día en perforación no convencional y 11,1 etapas de fractura/día por set.
4. Segmento Downstream y Avances en Infraestructura
-
Procesamiento en Refinerías: La utilización se mantuvo en el 102% (344 kbbl/d). YPF abasteció la demanda doméstica sin necesidad de importar nafta ni gasoil, derivando los excedentes de producción hacia el mercado externo.
-
Oleoducto Vaca Muerta Sur (VMOS): Con las dos monoboyas ya instaladas en la provincia de Río Negro en octubre de 2026, el proyecto presenta un avance consolidado del 85%. Se prevé el inicio de operaciones comerciales y exportación de crudo para comienzos de 2027 (~180 kbbl/d).
-
Proyecto Argentina LNG: Presentado formalmente bajo el régimen RIGI con una inversión proyectada de US$ 51.000 millones. El proyecto cuenta con una propuesta no vinculante de financiamiento concedida por US EXIM de hasta US$ 6.000 millones.
-
Consolidación de YPF Luz: YPF adquirió el 25% restante de YPF Luz por US$ 430 millones, logrando el 100% de la propiedad y consolidando la plataforma de generación eléctrica renovable y térmica eficiente.
5. Análisis Técnico y Niveles Operativos ($YPFD / $YPF)
Desde la perspectiva del análisis técnico en el S&P Merval (BYMA) y Nueva York (NYSE):
-
Comportamiento Táctico: La acción local (YPFD) cotiza sobre la franja de los $8.135 - $8.440 ARS[cite: 3, 35]. Conserva su tendencia alcista de mediano plazo por encima de la Media Móvil Exponencial de 200 días (EMA 200 en $6.975 - $7.125 ARS).
-
Oscilador RSI (14): Se ubica cerca de los 48,7 puntos, lo que indica ausencia de sobrecompra extrema y espacio de maniobra técnico para canalizar impulsos alcistas tras la lectura del balance.
-
Estrategia Recomendada: Mantener posicionamiento con visión de mediano plazo. Las eventuales tomas de ganancias hacia la zona de $7.000 - $7.125 ARS ofrecen un punto defensivo para reacumulación.
En Notas para el Inversor, te traemos la herramienta definitiva para potenciar tus decisiones financieras sin pagar de más. Con tu suscripción a NOTAS PLUS, accederás a un ecosistema integral pensado para filtrar el ruido del mercado y acelerar la gestión de tu capital: newsletter exclusivo, alertas de oportunidades en tiempo real, carteras prearmadas según tu perfil de riesgo, audios diarios de apertura y cierre de rueda, charlas en vivo sobre la coyuntura del Merval y Wall Street, e informes sectoriales descargables. Aprovechá esta oportunidad de riesgo cero para experimentar cómo un análisis técnico y fundamental profesional puede hacer crecer tu patrimonio.
👉 Hacé clic acá para activar tus 30 días gratis en NOTAS PLUS
❓ Preguntas Frecuentes de Inversores (FAQ)
¿A qué se debió la caída secuencial del EBITDA frente al 2T26?
Se explicó por el efecto contable de la valuación de inventarios y menores precios realizables de refinados debido a la baja del crudo Brent internacional. Sin embargo, el EBITDA de US$ 2.503 M superó ampliamente las estimaciones del consenso de analistas.
¿Por qué es relevante el ratio de deuda neta en 0,8x?
Es el nivel de apalancamiento más bajo registrado por la compañía en más de 10 años. Otorga holgura crediticia para financiar los grandes proyectos de infraestructura (VMOS y Argentina LNG) sin poner en riesgo la solidez patrimonial de la empresa.
Disclaimer Legal Obligatorio: El presente informe tiene fines exclusivamente informativos y educativos. No constituye asesoramiento financiero, impositivo ni una recomendación directa de inversión. Todo inversor debe realizar su propio análisis de riesgo (Due Diligence) antes de tomar decisiones en el mercado de capitales.